
Прибыль в отчёте и деньги на расчетных счетах — разные вещи. Компания может быть рентабельной по P&L, но при этом регулярно использовать кредитные инструменты для покрытия кассовых разрывов.
Кассовый разрыв редко возникает внезапно. Обычно он виден заранее, при наличии данных о будущих поступлениях и платежах, собранных в одном месте. В большинстве компаний они разбросаны: договоры — в юридическом отделе, отгрузки — в отделе продаж, счета поставщиков — в бухгалтерии, планы закупок — в Excel у снабжения.
ERP-система позволяет собрать информацию в единый контур. Ниже — пять функций, которые дают финансовой службе наибольший эффект в управлении деньгами. Примеры приводим на базе 1С:ERP 2.5, но логика применима к любой зрелой ERP-системе.
Платёжный календарь и прогноз движения денег
Платёжный календарь показывает остаток денежных средств на заданный интервал времени и заранее подсвечивает периоды, когда возникает дефицит.
Ключевое отличие от таблицы в Excel или иных независимых ресурсов — источник данных. ERP-система консолидирует потоки всех блоков предприятия в едином контуре: планы производства и закупок, маркетинговые мероприятия, условия предоставления скидок, планируемые расходы подразделений. Календарь строится не ручным вводом данных, а данными и документами, ранее созданными в системе:
- Поступления: графики оплаты по заказам клиентов и договорам, ожидаемые оплаты по отгрузкам, возврат депозитов.
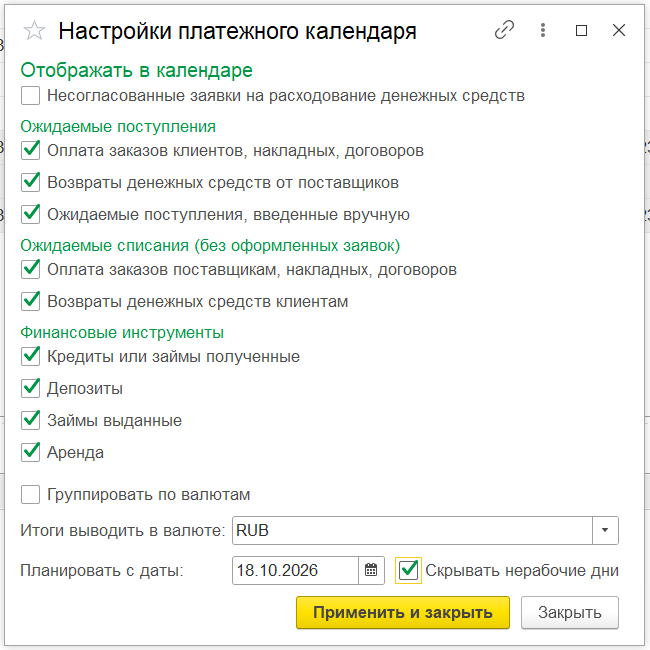
Рис. 1. Настройки платежного календаря: какие источники данных учитываются в прогнозе (заказы клиентов и поставщикам, ожидаемые поступления, кредиты, депозиты, аренда)
Источник: Казначейство → Платежный календарь → Еще → Настройка
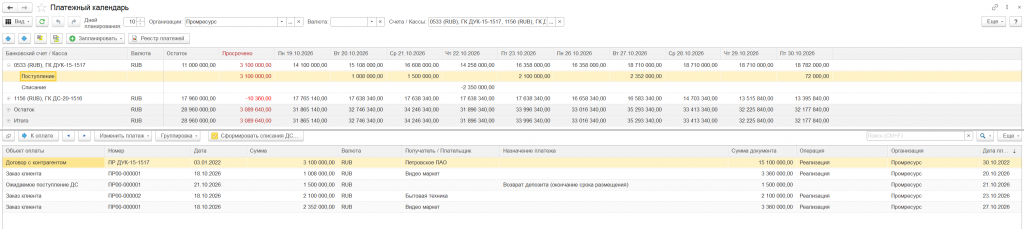
Рис. 2. Платежный календарь, режим «Календарь → Платежи», организация «Промресурс»: плановые поступления на счет 0533 из графиков оплаты заказов клиентов и ожидаемого поступления (возврат депозита)
Источник: Казначейство → Платежный календарь (Вид: Календарь → Платежи; отбор: Промресурс, счета 0533 и 1156; 10 дней планирования; строка «Поступление» счета 0533)
- Платежи: графики оплаты по заказам поставщикам, согласованные заявки на расходование, налоги, зарплата, кредиты.
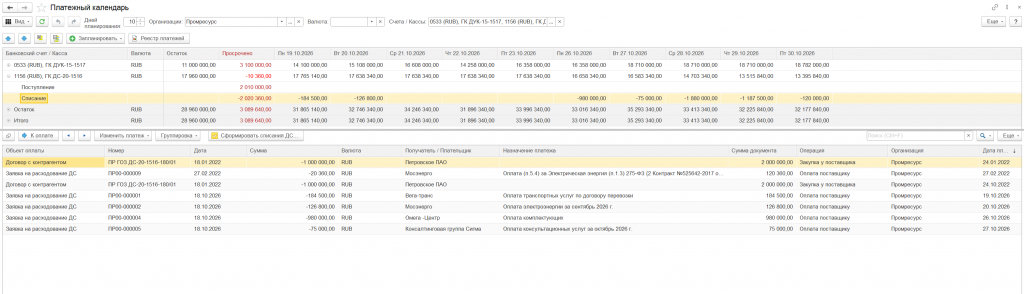
Рис. 3. Платежный календарь: плановые списания со счета 1156 — согласованные заявки на расходование (поставщики, ЕНП, погашение кредита) и оплата по заказу поставщику
Источник: Казначейство → Платежный календарь (Вид: Календарь → Платежи, строка «Списание» счета 1156)
- Остатки: фактические остатки на расчётных счетах и в кассах.
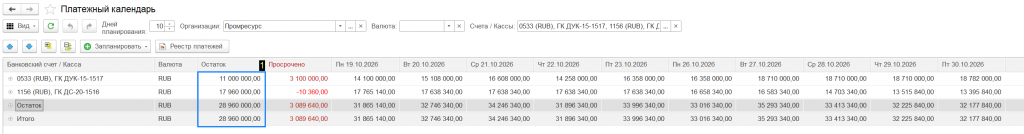
Рис. 4. Платежный календарь: фактические остатки на расчетных счетах (колонка «Остаток») и прогноз остатка по дням с учетом всех поступлений и платежей
Источник: Казначейство → Платежный календарь
Информация вводится один раз и сразу становится доступной пользователям смежных блоков, в том числе финансовой службе. Это исключает человеческий фактор при консолидации, расхождения между данными разных отделов и двойной ввод. Финансисту больше не нужно собирать прогноз из десятка файлов и сверять их между собой.
Прогноз строится в разрезе статей движения денежных средств. Поэтому, помимо операционной деятельности, можно отдельно вывести ожидаемые денежные потоки по финансовой деятельности (кредиты, займы, лизинг, дивиденды) и инвестиционной (капитальные вложения, покупка оборудования). Руководитель видит не только, хватит ли денег на текущие платежи, но и как на ликвидность повлияют погашение кредита или крупная инвестиция.
Что получает бизнес: горизонт планирования ликвидности в недели вместо дней, меньше экстренных овердрафтов, предметный разговор с банком о кредитном лимите.
Бюджет ДДС, лимиты и заявки на расходование
Заявка на расходование с контролем лимита-главный инструмент, который останавливает лишний платёж до того, как деньги ушли со счёта.
Схема работает так:
- Финансовая служба утверждает бюджет движения денежных средств по статьям ДДС и центрам ответственности. Бюджет можно детализировать по дополнительной аналитике: направлениям деятельности, проектам, подразделениям, организациям группы, контрагентам.
- Из бюджета формируются лимиты расходования на период, например, на месяц по каждому подразделению.
- Любой платёж начинается с Заявки. Система сверяет её с остатком лимита по статье. Контроль работает в одном из двух режимов: запретительном — заявку сверх лимита нельзя провести и запустить в работу или уведомительном — система предупреждает о превышении, но не блокирует документ.
- Заявка в пределах лимита идёт по стандартному маршруту согласования; сверх лимита — эскалируется финансовому директору. Согласовать заявку можно не только в ERP, но и с мобильного телефона. Даже если доступ к компьютеру или ноутбуку отсутствует, телефон почти всегда под рукой: руководитель утверждает платёж в дороге или на встрече (оплаты не задерживаются по техническим причинам длительного согласования).
- В оплату попадают только согласованные заявки.
В результате бюджет перестаёт быть документом «для отчёта» и становится реальным ограничителем. Руководитель подразделения видит, сколько у него осталось, и сам расставляет приоритеты.
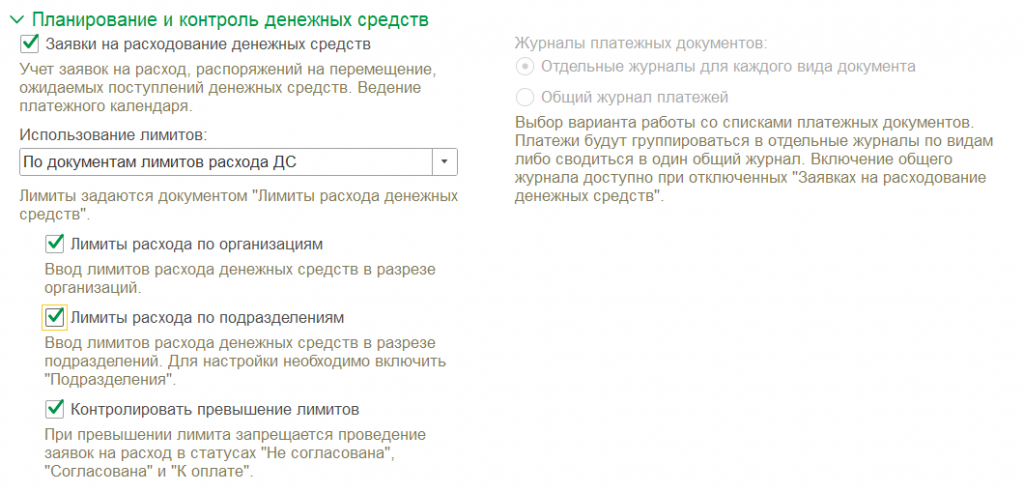
Рис. 5. Настройка лимитов расхода денежных средств: лимиты по организациям и подразделениям, запретительный контроль превышения (флажок «Контролировать превышение лимитов»; без него контроль работает в уведомительном режиме)
Источник: НСИ и администрирование → Настройка НСИ и разделов → Казначейство и взаиморасчеты → Планирование и контроль денежных средств
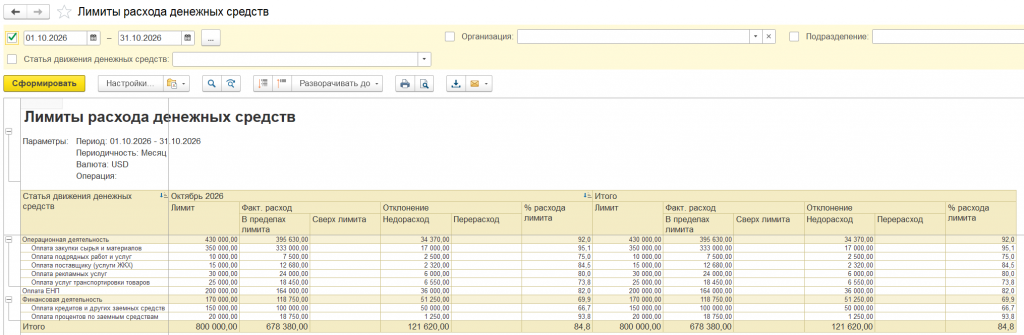
Рис. 6. Отчет «Лимиты расхода денежных средств» за октябрь 2026: лимит, факт расхода в пределах и сверх лимита, недорасход и % использования по статьям ДДС (суммы в валюте управленческого учета демо-базы — USD)
Источник: Казначейство → Отчеты → Лимиты расхода денежных средств (период 01.10.2026–31.10.2026)
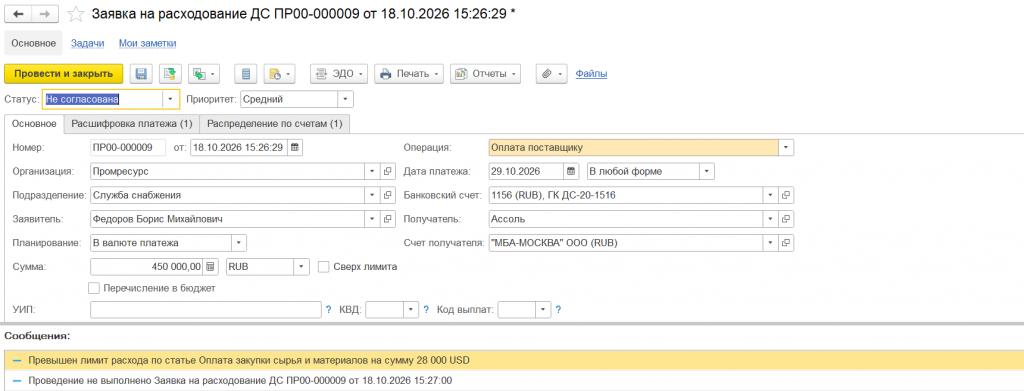
Рис. 7. Заявка на расходование ДС сверх лимита: система не дает провести документ и сообщает, на какую сумму превышен лимит по статье ДДС
Источник: Казначейство → Заявки на расходование ДС → заявка ПР00-000009 (статус «Не согласована», не проведена)
Что получает бизнес: прозрачность-кто, на что и по чьему решению тратит деньги; отклонения от бюджета видны в момент заявки, а не в конце месяца.
Управление дебиторской задолженностью
Самые дешёвые деньги для бизнеса — те, которые ему уже должны клиенты.Работа с дебиторской задолженностью чаще всего закреплена за отделом продаж: именно менеджер знает клиента и ведёт с ним переговоры. Задача финансовой службы — дать продажам инструменты и мотивацию не только отгружать, но и собирать деньги. ERP помогает делать это быстрее за счёт четырёх механизмов.
Кредитные лимиты и блокировка отгрузок. Для клиента задаётся допустимая сумма долга и глубина просрочки. При превышении система не даёт провести заказ или отгрузку без отдельного согласования.
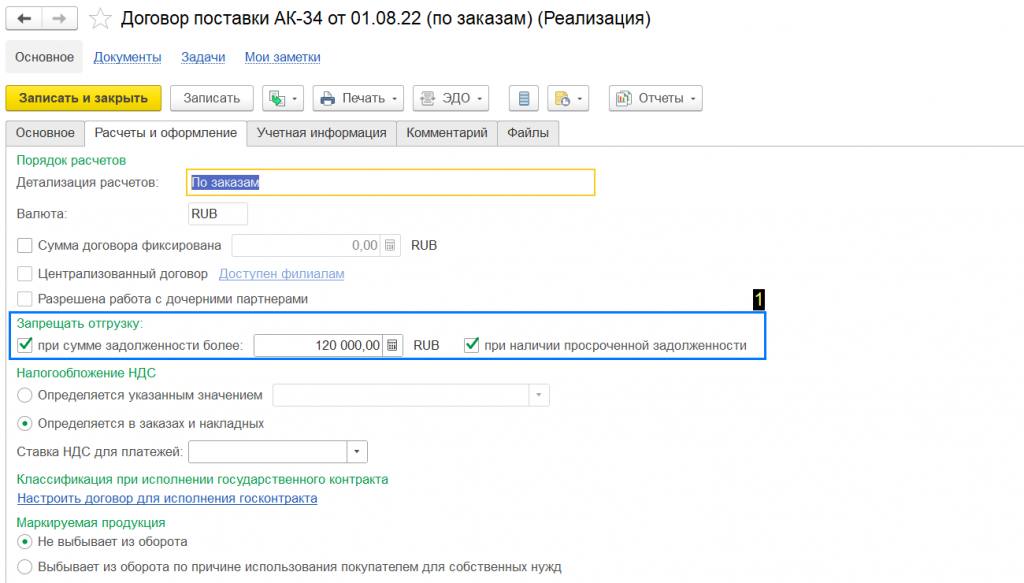
Рис. 8. Договор с клиентом: допустимая сумма задолженности (кредитный лимит 120 000 руб.) и запрет отгрузки при просроченной задолженности
Источник: Продажи → Клиенты → Ассоль → Договоры → «Договор поставки АК-34 от 01.08.22 (по заказам)», вкладка «Расчеты и оформление»
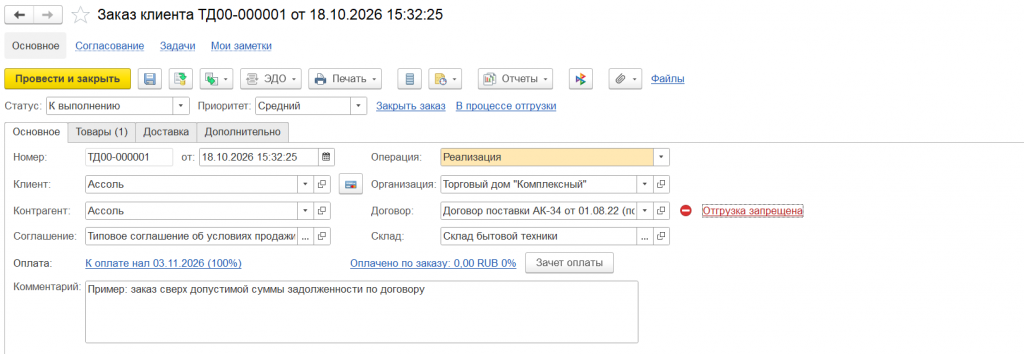
Рис. 9. Заказ клиента сверх допустимой суммы задолженности: в карточке заказа выводится «Отгрузка запрещена»
Источник: Продажи → Заказы клиентов → заказ клиента ТД00-000001 (организация Торговый дом «Комплексный»)
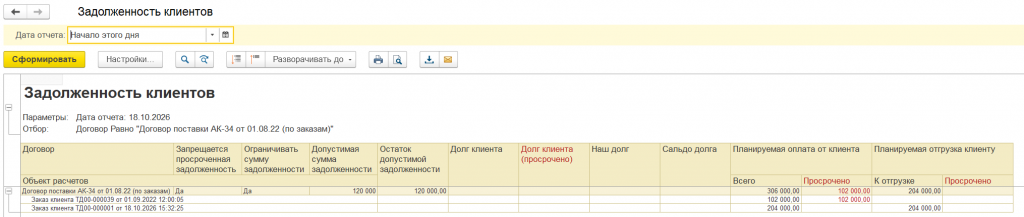
Рис. 10. Расшифровка причины запрета отгрузки: допустимая сумма задолженности, планируемая оплата и просроченная задолженность клиента по договору
Источник: Ссылка «Отгрузка запрещена» в заказе клиента → отчет «Задолженность клиентов» (вариант «Причины запрета отгрузки»)
Решение «отгрузить должнику» перестаёт приниматься менеджером в одиночку.
Анализ по срокам. Задолженность раскладывается по интервалам просрочки: до 30 дней, 30–60, 60–90, свыше 90.
Автоматические уведомления дебиторам. Система может сама напомнить клиенту о долге, без участия менеджера. При наступлении события 1С:ERP может отправлять уведомления на контакты из карточки клиента: график платежей на период, напоминание о приближающемся сроке оплаты или о просроченной задолженности. Каналы — встроенные (электронная почта, Telegram) или подключённые сервисы рассылок: Unisender, Mindbox и аналогичные. Часть сценариев настраивается штатно, остальные — с минимальной доработкой.
Каждая отправка фиксируется в 1С:ERP: дата, канал и статус сообщения, предусмотренный системой. Менеджер видит историю коммуникаций по клиенту и подключается только там, где автоматические напоминания не дали результата.
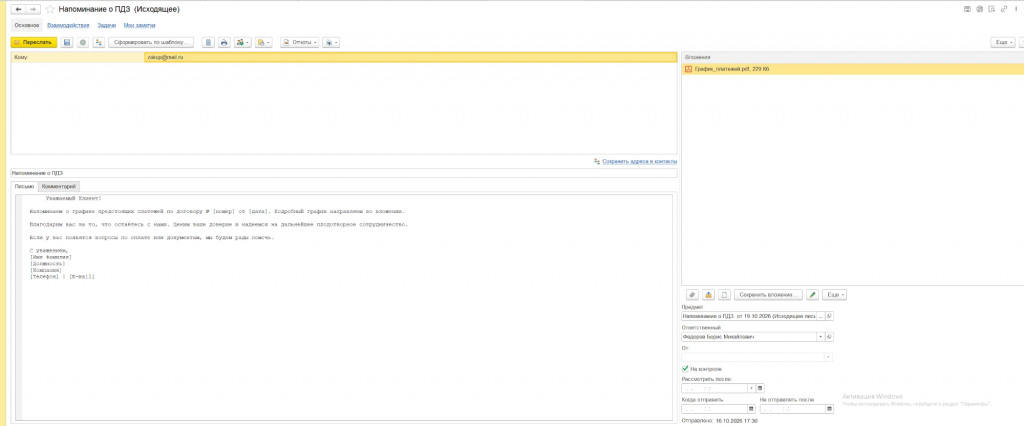
Рис. 11. Исходящее письмо «Напоминание о ПДЗ» клиенту с графиком платежей во вложении. Отправка фиксируется в 1С:ERP: дата и время отправки, ответственный, признак «На контроле», письмо попадает в историю взаимодействий с клиентом
Источник: CRM и маркетинг → Взаимодействия → исходящее электронное письмо «Напоминание о ПДЗ» от 16.10.2026
Персональная ответственность. За каждым клиентом закреплён менеджер. Сбор дебиторской задолженности можно встроить в его KPI и мотивацию, все данные для расчёта уже в системе.
Что получает бизнес: снижение оборачиваемости дебиторской задолженности в днях и доли просроченной задолженности, меньше списаний безнадёжных долгов; менеджеры тратят время только на сложные случаи, а не рутинные напоминания.
Кредиторская задолженность и казначейство
Цель казначейства — платить не раньше, чем нужно, и не позже, чем это начинает стоить денег.
В ERP это обеспечивают несколько инструментов:
- Графики оплаты по договорам поставщиков. Система учитывает реальный срок каждого платежа: в календарных или рабочих днях, как предусмотрено договором. Отсрочка используется полностью.
- Распределение денег по приоритетам. Казначей видит все согласованные заявки, доступные остатки по счетам и распределяет платежи с учётом приоритета. Приоритет можно изменить в любой момент, например, поднять приоритет платежа поставщику, от которого зависит ближайшая отгрузка.
- Единый реестр платежей и обмен с банком. Платёжные поручения формируются пакетом и уходят в банк напрямую через DirectBank или клиент-банк, выписки загружаются обратно. Отсутствие ручного ввода исключает появление ошибок в реквизитах платежных документов.
- Взаимозачёты. Встречные долги с контрагентами, которые одновременно клиенты и поставщики, закрываются без движения денег.
- Кредиты, лизинг, факторинг. В системе ведутся договоры с банками и финансовыми партнёрами: кредиты и кредитные линии, займы, лизинг, факторинг. Для каждого договора задаётся график: даты и суммы погашения основного долга, процентов, лизинговых платежей; для факторинга-ожидаемые поступления от фактора. Проценты рассчитываются автоматически по ставке и фактическому остатку долга. Все будущие платежи по финансовым инструментам сразу попадают в платёжный календарь, а финансовый директор видит полную долговую нагрузку и стоимость заёмных денег по каждому договору.
Что получает бизнес: управляемый отток денег, меньше пеней и штрафов за просрочку, сокращение трудозатрат казначейства на рутину, прозрачная стоимость заёмного финансирования.
Запасы. Оборотный капитал. Монитор показателей.
Склад — место, где деньги чаще всего «замораживаются» незаметно для финансовой службы. Каждый лишний рубль в запасах — рубль, которого не хватает на счёте.
ERP связывает закупки с реальной потребностью:
- Планирование обеспечения. Возможны два подхода. От спроса: закупка формируется от заказов клиентов и плана продаж с учётом текущих остатков и страхового запаса, а не «по ощущениям» снабженца. От производственных мощностей: сначала строится план производства исходя из доступных мощностей, на основании прогнозируемого выпуска-план продаж, и уже под него-потребность в материалах и закупках. В обоих случаях закупка привязана к реальной, а не мнимой потребности.
- Анализ оборачиваемости и ABC/XYZ. Видно, какие позиции приносят основную выручку, а какие лежат месяцами. Неликвид выявляется до того, как его придётся списывать.
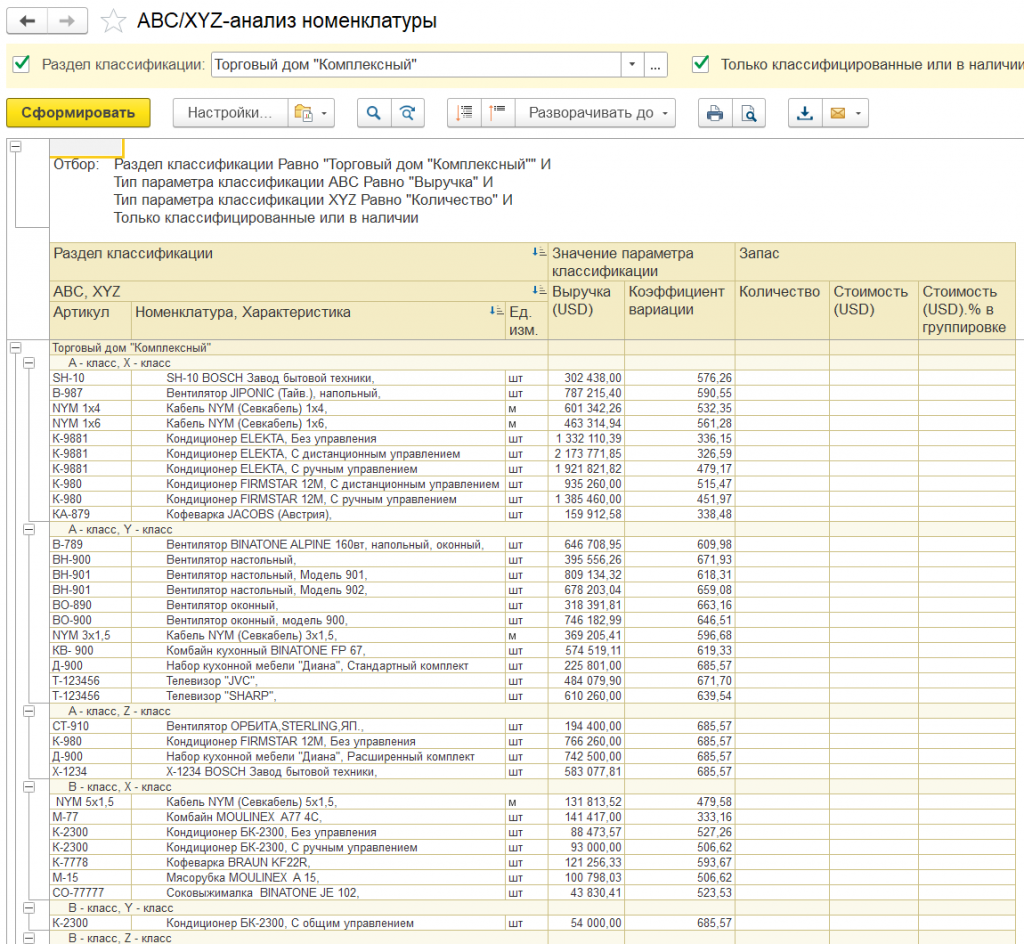
Рис. 12. ABC/XYZ-анализ номенклатуры: распределение товаров по вкладу в выручку (A/B/C) и стабильности спроса (X/Y/Z)
Источник: Продажи → Отчеты → ABC/XYZ-анализ номенклатуры (раздел классификации: Торговый дом «Комплексный»). Классификация рассчитана регламентными заданиями ABC- и XYZ-классификации номенклатуры (период — год, 4 периода)
- Контроль закупок через заявки. Заказ поставщику проходит те же лимиты и согласования, что и любой платёж.
- Итоговая метрика, которая объединяет все пять функций: финансовый цикл.
- Оборот запасов: время, пока сырье лежит на складе, производится товар и ждет продажи.
- Оборот дебиторской задолженности: время, которое требуется вашим клиентам, чтобы оплатить уже отгруженный им товар (срок рассрочки/кредита покупателям).
- Оборот кредиторской задолженности: время, которое ваши поставщики дают вам на оплату их счетов (срок вашей рассрочки). Этот показатель вычитается, так как он задерживает отток денег из компании и сокращает размер показателя. Чем финансовый цикл короче, тем меньше денег нужно бизнесу для работы.
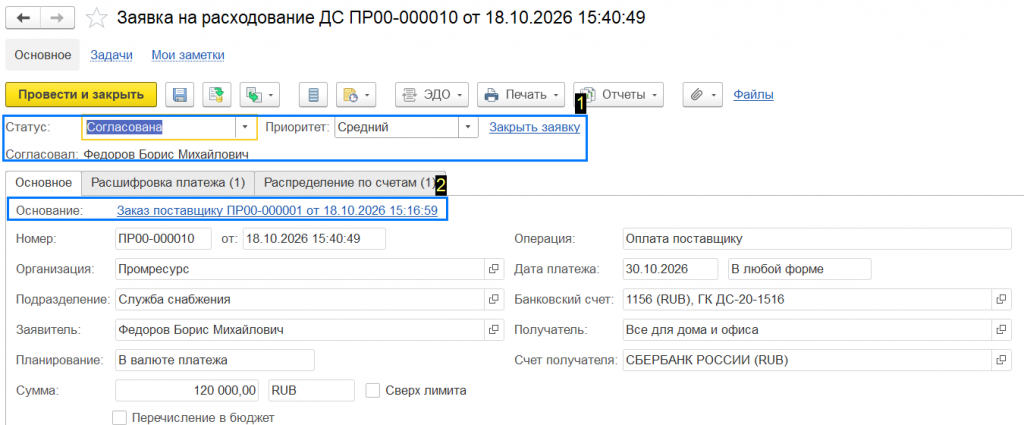
Рис. 13. Заявка на расходование ДС, созданная на основании заказа поставщику: оплата заказа проходит те же лимиты по статьям ДДС и согласование, что и любой платеж
Источник: Закупки → Заказы поставщикам → заказ поставщику ПР00-000001 → Создать на основании → Заявка на расходование ДС
Вторая группа показателей, которую ERP позволяет отслеживать без ручных расчётов — показатели ликвидности. Они отвечают на вопрос, сможет ли компания расплатиться по текущим обязательствам:
- Коэффициент текущей ликвидности: оборотные активы / краткосрочные обязательства. Показывает, покрывают ли запасы, дебиторка и деньги долги, которые предстоит погасить в ближайший год.
- Коэффициент быстрой ликвидности: (оборотные активы − запасы) / краткосрочные обязательства. Исключает запасы-самую медленную часть активов.
- Коэффициент абсолютной ликвидности: денежные средства / краткосрочные обязательства. Показывает, какую часть долгов компания может закрыть прямо сейчас.
Разрыв между текущей и быстрой ликвидностью-прямой сигнал для склада: если первый коэффициент в норме, а второй нет, деньги компании заморожены в запасах. Все исходные данные: остатки денег, дебиторская и кредиторская задолженность, запасы, кредиты, уже есть в 1С:ERP, поэтому коэффициенты можно вывести в монитор целевых показателей и отслеживать в динамике, а не раз в квартал по бухгалтерскому балансу.
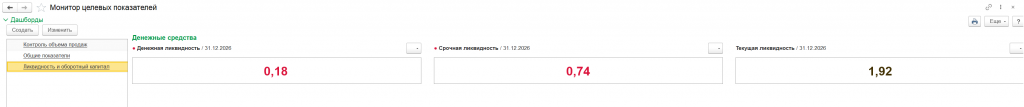
Рис. 14. Монитор целевых показателей, дашборд «Ликвидность и оборотный капитал» (организация «Промресурс»): коэффициенты денежной (абсолютной), срочной (быстрой) и текущей ликвидности.
Источник: Финансовый результат и контроллинг → Монитор целевых показателей → дашборд «Ликвидность и оборотный капитал»
Что получает бизнес: высвобождение оборотного капитала из запасов, меньше списаний неликвида, предсказуемая потребность в финансировании закупок.
Вывод: что даёт ERP и как получить результат
Использование этих функций в 1С:ERP даёт компании ощутимые преимущества:
- Предсказуемость. Кассовые разрывы видны заранее, а не в день платежа.
- Контроль расходов. Каждый платёж проходит через бюджет, лимит и согласование.
- Быстрый сбор денег. Дебиторская задолженность под контролем продаж, напоминания клиентам уходят автоматически.
- Оптимальные платежи. Отсрочки поставщиков используются полностью, стоимость заёмных денег прозрачна.
- Свободный оборотный капитал. Меньше денег заморожено в запасах и долгах клиентов.
- Готовность к банковскому мониторингу. Отчётность по запросу банка формируется из системы: контроль ковенант и условий кредитования, доля оборотов по расчётному счёту, долговая нагрузка. Данные не приходится собирать вручную накануне проверки.
- Сокращение трудозатрат на обработку банковских документов. Исходящие платёжные поручения и входящие выписки обрабатываются автоматически, без ручного ввода.
- Достоверные показатели. Данные вводятся один раз и не дублируются, поэтому ошибок при формировании показателей становится меньше.
При этом все функции уже есть в типовой конфигурации-покупать дополнительные финансовые модули не нужно
Преимущества появляются не в момент установки системы. Результат достигается последовательным выстраиванием процесса под требуемые функции. Платёжный календарь точен, если менеджеры ведут графики оплаты в заказах. Лимиты работают, если платёж без заявки-исключение, а не общее правило.
Наши Специалисты имеют солидный опыт внедрения блока казначейство в 1С:ERP. Работа начинается с правильных вопросов: кто, в какие сроки и как согласует платежи, требуемая для управления структура статей ДДС, где сегодня теряются данные о поступлениях и платежах. Коротко фиксируется, как процессы устроены сейчас и как они должны работать в системе. Только после этого производится непосредственно настройка.
На выходе Компания получает работающий функционал: платёжный календарь, которому доверяет финансовый директор, заявки и лимиты, которые соблюдают подразделения, обмен с банком без ручного ввода и отчётность для банка по первому запросу.
